
El control de las bajas laborales gana peso en 2026 ante el aumento de la incapacidad temporal
(Publicado el 08/10/2026)
El control de las bajas laborales gana peso en 2026 ante el aumento de la incapacidad temporal
Los procesos de incapacidad temporal por contingencias comunes continúan teniendo un importante impacto económico y organizativo para empresas y mutuas. Los últimos datos disponibles muestran un incremento tanto del número de procesos como de su coste, mientras que la normativa de 2026 vuelve a poner el foco en las actuaciones de control y seguimiento.
La incapacidad temporal (IT) se ha convertido en uno de los asuntos con mayor incidencia sobre la gestión laboral de las empresas. Los últimos datos publicados muestran una evolución creciente de algunos de sus principales indicadores y un coste económico cada vez más significativo.
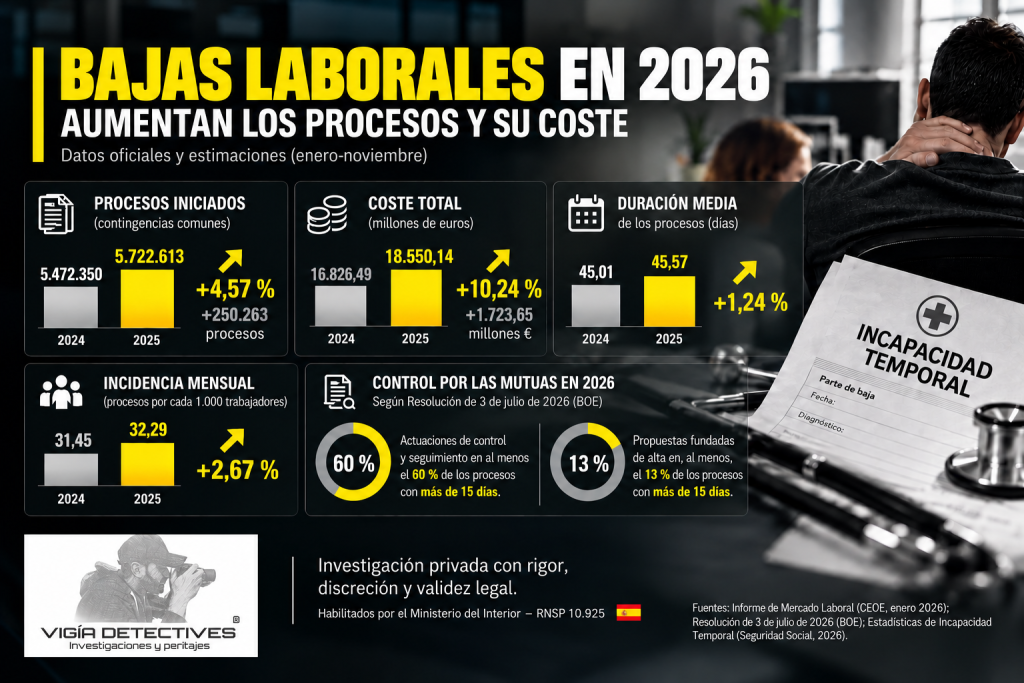
Según el Informe de Mercado Laboral de enero de 2026 de CEOE, elaborado a partir de datos del sector de Mutuas Colaboradoras con la Seguridad Social, entre enero y noviembre de 2025 se iniciaron 5.722.613 procesos de incapacidad temporal por contingencias comunes, frente a los 5.472.350 registrados durante el mismo periodo de 2024. La diferencia supone 250.263 procesos adicionales y un incremento interanual del 4,57 %.
El impacto económico presenta una evolución todavía mayor. El coste total asociado a estos procesos pasó de 16.826,49 millones de euros durante los once primeros meses de 2024 a 18.550,14 millones de euros en el mismo periodo de 2025. Es decir, 1.723,65 millones adicionales, un 10,24 % más en un año, según el citado informe.
Más de 18.550 millones de euros asociados a la incapacidad temporal
Las cifras permiten dimensionar la importancia que la incapacidad temporal tiene actualmente tanto para el sistema de protección social como para las organizaciones.
Sin embargo, resulta fundamental realizar una precisión: el incremento de las bajas laborales o de su coste no significa que exista un aumento equivalente del fraude. La incapacidad temporal es una situación legalmente protegida y la determinación del estado de salud y de la capacidad laboral corresponde a los profesionales sanitarios y organismos competentes.
Por ello, los 18.550,14 millones de euros no representan el coste del fraude laboral, sino el coste total asociado a los procesos de incapacidad temporal por contingencias comunes considerado en el informe. Confundir ambas magnitudes conduciría a una interpretación incorrecta de los datos.
Lo que sí ponen de manifiesto estas cifras es la creciente relevancia económica y empresarial de la gestión de la incapacidad temporal.
La Seguridad Social refuerza en 2026 el seguimiento de los procesos
La relevancia de esta cuestión también queda reflejada en la normativa publicada durante 2026.
La Resolución de 3 de julio de 2026 de la Dirección General de Ordenación de la Seguridad Social, publicada en el BOE el 16 de julio, regula determinadas condiciones de financiación de las mutuas colaboradoras en la gestión de la prestación económica por incapacidad temporal derivada de contingencias comunes.
Entre otros indicadores, la resolución considera determinadas situaciones estructurales cuando en 2025 la duración media de los procesos de IT por contingencias comunes de los trabajadores por cuenta ajena protegidos por una mutua hubiera sido superior a 32 días, o cuando su índice de incidencia media mensual hubiera superado los 30 procesos por cada 1.000 trabajadores protegidos.
Pero uno de los aspectos más significativos de la resolución se encuentra en las actuaciones exigidas para considerar que la mutua ha adoptado durante 2026 medidas tendentes a mejorar la gestión de la prestación.
Entre los requisitos establecidos se encuentran:
- Realizar actuaciones de control y seguimiento sobre al menos el 60 % de los procesos con duración superior a 15 días.
- Formular propuestas fundadas de alta en, al menos, el 13 % de los procesos de duración superior a 15 días.
- Cumplir, cuando corresponda, los requisitos relativos a los convenios promovidos para mejorar la gestión de la incapacidad temporal y la asistencia sanitaria con las comunidades autónomas.
La Seguridad Social dispone además de estadísticas específicas correspondientes al ejercicio 2026, incluyendo información agregada de las mutuas colaboradoras y del sistema de datos de incapacidad temporal.
¿Dónde entra la investigación privada?
El control administrativo o médico de una incapacidad temporal y una investigación privada son actuaciones diferentes.
Un detective privado no determina si una persona está médicamente capacitada para trabajar ni puede sustituir el criterio de un facultativo, de una mutua o del Instituto Nacional de la Seguridad Social.
La investigación privada puede intervenir en otro ámbito: la comprobación y documentación de hechos y conductas objetivamente observables cuando exista una causa legítima para investigarlos.
Una empresa o una mutua puede encontrarse, por ejemplo, ante información o indicios concretos de que durante una situación de incapacidad temporal se están desarrollando determinadas actividades que podrían resultar relevantes para valorar el caso.
En estas circunstancias, y siempre que concurran los requisitos legales necesarios, la investigación puede orientarse a verificar hechos, no a emitir diagnósticos médicos.
Esta distinción resulta esencial.
Investigar hechos, no enfermedades
El objetivo de una investigación profesional no debe consistir en cuestionar indiscriminadamente una baja laboral.
Debe partir de un interés legítimo, responder a una finalidad concreta y desarrollarse respetando los principios de necesidad, idoneidad y proporcionalidad, así como los derechos fundamentales de la persona investigada.
El detective puede documentar, dentro de los límites legales, determinadas actividades desarrolladas en espacios donde la actuación resulte legítima, establecer cronologías y obtener material de apoyo cuando proceda.
El resultado de estas actuaciones se plasma en un informe de investigación, en el que deben diferenciarse claramente los hechos directamente observados de cualquier otra información obtenida durante la investigación.
Cuando ese informe se incorpora posteriormente a un procedimiento judicial, el detective puede ser requerido para ratificar su contenido ante el órgano judicial y responder a las preguntas relacionadas con las actuaciones realizadas.
El aumento de la IT exige gestión, pero no permite presumir fraude
Los datos muestran que la incapacidad temporal representa actualmente un importante desafío económico y organizativo. Entre enero y noviembre de 2025, los procesos iniciados por contingencias comunes crecieron un 4,57 %, mientras que el coste asociado aumentó un 10,24 %, hasta superar los 18.550 millones de euros.
Paralelamente, la regulación aplicable en 2026 establece parámetros específicos relacionados con el control y seguimiento de los procesos de mayor duración por parte de las mutuas.
Pero ninguna de estas cifras permite presumir que una determinada baja sea fraudulenta.
Cuando existen indicios objetivos de una posible irregularidad, la investigación privada puede constituir una herramienta para transformar una sospecha o información inicial en hechos debidamente comprobados y documentados, siempre mediante actuaciones lícitas y proporcionadas.
Fuentes
Estadísticas de Incapacidad Temporal 2026 — Seguridad Social
Resolución de 3 de julio de 2026 — Boletín Oficial del Estado
Informe de Mercado Laboral, enero de 2026 — CEOE
Artículo elaborado por Vigía Detectives a partir de información publicada en medios de comunicación y estudios estadísticos de ámbito nacional.